Ouvrir un compte bancaire rapidement à ton arrivée au Canada, c’est souvent le premier vrai réflexe à avoir. Sans compte local, tout devient plus compliqué : recevoir un salaire, payer un loyer, épargner ou encore prouver ta capacité financière dans un dossier d’immigration. Ce comparatif t’aide à t’y retrouver entre Desjardins, Banque Nationale, Tangerine et les grandes banques, à repérer les offres sans frais mensuels et à éviter les pièges qui ralentissent les nouveaux arrivants.
Pourquoi ouvrir un compte bancaire canadien sans tarder
Dès que tu as une adresse et un statut, ouvre un compte local. C’est lui qui va recevoir ton salaire, souvent par dépôt direct. Tant que tu n’en as pas, ton employeur ne peut pas te payer de cette façon; tu te retrouves alors avec des chèques à encaisser, des cartes prépayées ou des délais supplémentaires.
Le compte bancaire sert aussi à payer le loyer. Beaucoup de propriétaires demandent un virement, un chèque certifié ou un prélèvement automatique. Sans compte, tu dépends d’espèces ou de solutions de paiement moins pratiques et parfois plus coûteuses.
Enfin, ton dossier d’immigration peut exiger une preuve de fonds. Avoir un relevé officiel canadien rend la démarche plus simple. Tu peux ainsi montrer que ton argent est déposé, stable et à ton nom.
Comparatif des banques pour nouveaux arrivants francophones
Toutes les banques ne se valent pas quand tu arrives, surtout si tu cherches du service en français et des solutions adaptées aux nouveaux arrivants.
Desjardins
Desjardins est très présente au Québec. Son réseau de caisses et de succursales peut faciliter l’ouverture d’un compte, surtout si tu préfères parler français. Les forfaits sont nombreux, mais les frais mensuels varient selon l’offre et les conditions. Vérifie les options pour étudiants, jeunes ou nouveaux arrivants avant de signer.
Le point fort, c’est la proximité. Le point faible, c’est que certaines offres deviennent payantes si tu ne respectes pas les critères, comme un solde minimum ou des opérations limitées. Si tu es étudiant, renseigne-toi aussi sur les offres qui peuvent supprimer certains frais.
Banque Nationale
La Banque Nationale a des racines québécoises et propose souvent des forfaits pensés pour les nouveaux arrivants et les professionnels. Le service en français y est naturel. Tu peux y trouver des comptes courants et des cartes de crédit de base pour commencer à bâtir ton historique.
Comme chez Desjardins, les frais dépendent du forfait et des conditions. Ne regarde pas seulement le prix annoncé; demande ce qui arrive après la première période d’accueil. C’est une option pratique si tu prévois rester au Québec et que tu veux un interlocuteur stable.
Tangerine
Tangerine est une banque en ligne souvent citée pour son compte courant sans frais mensuels. C’est une option intéressante si tu es à l’aise avec les applications mobiles et que tu n’as pas besoin d’aller en succursale. Tu peux l’utiliser pour ton quotidien, tes virements et ton dépôt direct.
Son inconvénient, c’est l’absence de succursales. Déposer de l’argent comptant ou encaisser un chèque peut être moins immédiat. Si tu arrives avec des espèces ou des chèques étrangers, une banque avec réseau physique peut être plus rassurante. L’ouverture se fait souvent en ligne, mais assure-toi d’avoir accès à un service en français si tu en as besoin.
Grandes banques nationales
Les grandes banques canadiennes offrent de vastes réseaux de succursales et de guichets. Elles proposent souvent des forfaits de bienvenue pour les nouveaux arrivants, avec une exonération des frais mensuels pendant une période donnée et une première carte de crédit sans historique canadien.
Leur présence partout au pays est un avantage si tu déménages souvent. En revanche, les frais mensuels reviennent vite si tu ne fais pas attention aux conditions. Compare le coût après la période promotionnelle et prépare ton document d’immigration pour le rendez-vous.
En résumé :
- Pour le service en français et la proximité au Québec : regarde Desjardins et Banque Nationale.
- Pour éviter les frais mensuels et gérer tes affaires en ligne : regarde Tangerine.
- Pour un grand réseau national et un forfait de bienvenue : compare les grandes banques.
Peu importe la banque, vérifie trois choses avant d’ouvrir ton compte : les frais après la période d’accueil, la rapidité pour recevoir un dépôt direct, et la facilité à obtenir un relevé officiel récent.
Cartes de crédit et historique de crédit
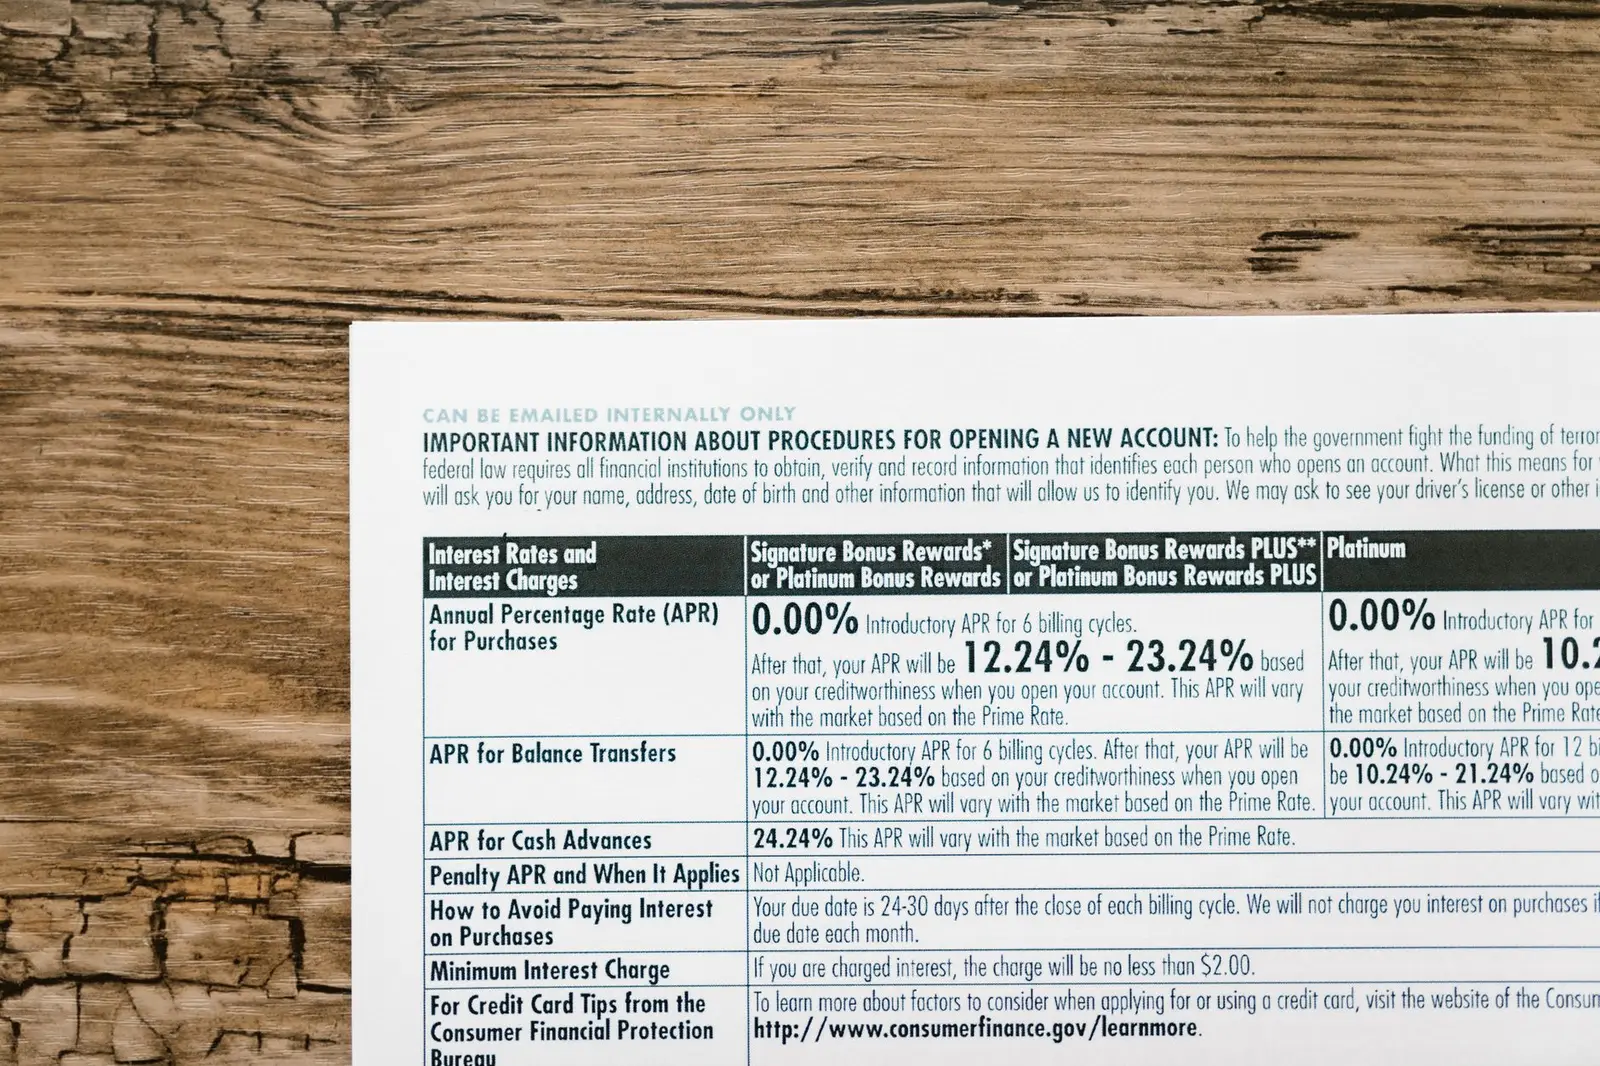
À ton arrivée, tu n’as pas encore d’historique de crédit canadien. Sans lui, louer un logement ou obtenir un forfait mobile peut être plus compliqué. La meilleure approche est de commencer petit.
Demande une carte de crédit de base auprès de la banque où tu ouvres ton compte. Certaines banques en glissent une dans ton forfait de nouveau arrivant, même sans dossier canadien. Si on te la refuse, une carte garantie peut être une solution pour bâtir ton crédit.
Utilise cette carte pour de petits achats et rembourse le solde au complet chaque mois. L’objectif n’est pas d’emprunter, mais de créer un historique positif. Évite de multiplier les demandes de crédit en même temps.
Obtenir une preuve de fonds conforme pour ton dossier d’immigration
La preuve de fonds sert à montrer que tu as assez d’argent pour t’installer. Les autorités d’immigration regardent surtout la date, le nom du titulaire, le numéro de compte et le solde disponible. Un simple relevé de carte bancaire ou une copie d’écran peut être refusé.
Demande un relevé officiel à ta banque, de préférence en PDF ou sur papier à en-tête. Certains programmes exigent un relevé récent; la durée acceptée varie selon le programme et le bureau. Ne pars pas du principe qu’un relevé de plusieurs mois passera. Vérifie la règle qui s’applique à ton dossier et commande un relevé à jour juste avant de soumettre.
Si ton argent est encore dans un compte étranger, garde les documents lisibles et traduits si nécessaire. Les sommes doivent être à toi et disponibles. L’argent immobilisé, emprunté ou simplement affiché sur une capture d’écran peut poser problème.
Ne confonds pas non plus preuve de fonds et relevé de carte de crédit ou talon de paie. Le document doit montrer un solde accessible, pas un montant bloqué dans un placement à long terme.
Erreurs fréquentes et solutions pour éviter les frais de change
Les frais de change et les blocages de paiement reviennent souvent dans les galères de nouveaux arrivants. Voici les principaux pièges et comment les éviter.
- Attendre d’avoir un emploi pour ouvrir un compte, puis rater le dépôt direct parce que le compte n’est pas prêt.
- Accepter automatiquement la conversion de devises de sa banque, souvent moins avantageuse qu’un service spécialisé.
- Multiplier les retraits avec une carte étrangère et payer des frais à chaque opération.
- Demander une preuve de fonds au dernier moment avec un relevé trop ancien ou mal formaté.
Pour t’en sortir : ouvre un compte dès que possible, compare les options de transfert de devises avant d’envoyer ton argent, mets en place le dépôt direct avec ton employeur, et garde des relevés officiels à jour dans un dossier séparé.
FAQ
Quelle banque choisir quand on arrive comme immigrant francophone au Québec ?
Desjardins et Banque Nationale sont des valeurs sûres pour le service en français et la proximité. Tangerine est pratique si tu veux des frais réduits et que tu es à l’aise en ligne. Les grandes banques conviennent si tu veux un réseau national. Compare les conditions avant de choisir.
Quelles banques offrent des comptes sans frais mensuels aux nouveaux arrivants ?
Tangerine est souvent citée pour son compte courant sans frais mensuels. Chez Desjardins, Banque Nationale et les grandes banques, les frais peuvent être annulés pendant une période de bienvenue ou si tu respectes certaines conditions. Le mieux est de vérifier les critères en succursale.
Comment obtenir un relevé bancaire accepté comme preuve de fonds ?
Demande un relevé officiel récent qui montre ton nom, le numéro de compte, la date et le solde. Les captures d’écran ou les relevés trop anciens risquent d’être refusés. Vérifie la fraîcheur exigée par ton programme et commande un document à jour.
Quels documents faut-il pour ouvrir un compte bancaire à l’arrivée ?
Apporte au minimum une pièce d’identité et ton document d’immigration. Une preuve d’adresse, comme un bail ou une facture, peut aussi être demandée. Vérifie la liste exacte auprès de la banque avant ton rendez-vous pour ne pas te déplacer pour rien.
Comment éviter les frais de change et commencer à bâtir un historique de crédit ?
Compare les services de transfert de devises avant d’envoyer ton argent au Canada. Pour le crédit, ouvre un compte local et demande une carte de base ou une carte garantie. Utilise-la pour de petits achats et rembourse le solde chaque mois.
Conclusion
Le bon compte bancaire, c’est celui qui simplifie ton arrivée au lieu de la compliquer. Pense à ton salaire, à ton loyer et à ta preuve de fonds avant de signer. Une fois le compte ouvert, active le dépôt direct, demande une première carte de crédit et garde tes relevés officiels à portée de main.