Tu repères un article à 50 $, tu arrives à la caisse et tu découvres qu’il coûte finalement 57,49 $. Ce petit décalage surprend beaucoup de nouveaux arrivants habitués aux prix TTC français. Au Québec, les taxes sont souvent ajoutées au prix affiché, mais pas toujours : les aliments de base, les livres et certains services suivent des règles particulières. Voici comment la TPS et la TVQ fonctionnent, et surtout, comment éviter les surprises.
Le prix hors taxes : un rite de passage pour les nouveaux arrivants
En France, le prix affiché est « TTC » (toutes taxes comprises). Au Québec, la norme est inverse : les commerçants indiquent presque toujours le prix hors taxes. Il faut ajouter mentalement la TPS (taxe fédérale) et la TVQ (taxe provinciale) pour connaître la somme réelle à débourser. Ce n’est pas une erreur, mais une convention commerciale ancrée depuis longtemps.
Pourquoi cette différence ? Au Québec, un commerçant peut afficher les taxes séparément ou les inclure dans le prix, à condition d’indiquer clairement la méthode utilisée. Dans les commerces de détail et les restaurants, la pratique dominante consiste à afficher le prix avant la TPS et la TVQ. Mais pour toi qui as l’habitude des prix TTC, ce système crée un choc à chaque passage en caisse, surtout lors de tes premières courses.
Ce choc ne concerne pas que les courses alimentaires. Au restaurant, quand tu vois un plat à 20 $, attends-toi à payer autour de 23 $ une fois les taxes ajoutées (et probablement un pourboire ensuite, mais c’est une autre histoire). Dans les magasins de vêtements ou d’électronique, le principe est le même. D’ailleurs, si tu achètes sur un site québécois, le panier applique les taxes seulement avant le paiement final, ce qui peut donner une impression de hausse soudaine.
TPS et TVQ : qui fait quoi et comment elles s’additionnent
La TPS (Taxe sur les produits et services) est une taxe fédérale de 5 %, gérée par l’Agence du revenu du Canada. La TVQ (Taxe de vente du Québec) est une taxe provinciale de 9,975 %, administrée par Revenu Québec. Deux taxes distinctes s’appliquent donc sur la plupart de tes achats.
Contrairement à une idée répandue, la TVQ n’est pas calculée sur un prix qui inclurait déjà la TPS : les deux taxes sont appliquées séparément, chacune sur le même prix de vente hors taxes. Le calcul est donc simplement additif :
- Prix hors taxes (HT).
- TPS : HT x 5 %.
- TVQ : HT x 9,975 %.
En additionnant les deux taux, tu obtiens 14,975 % au total, soit un facteur de multiplication de 1,14975. Pour simplifier, on arrondit souvent à 1,15. Concrètement, un article à 100 $ HT revient à environ 115 $ TTC (114,975 $ pour être exact). L’écart entre les deux est minime sur la plupart des montants, et l’arrondi en caisse s’effectue au cent près.
Ce système est-il plus lourd que la TVA française à 20 % ? Pour un même prix hors taxes de 50 $, le total serait d’environ 57,49 $ au Québec (taxes à 14,975 %) contre 60 euros en France avec une TVA à 20 %. La vraie différence, c’est la façon dont le prix est affiché : en France, tu vois directement le prix final de 60 euros sur l’étiquette, alors qu’au Québec, tu dois ajouter mentalement les taxes au prix de 50 $ affiché. C’est cette absence d’affichage TTC, plus que le taux lui-même, qui cause la surprise à la caisse.
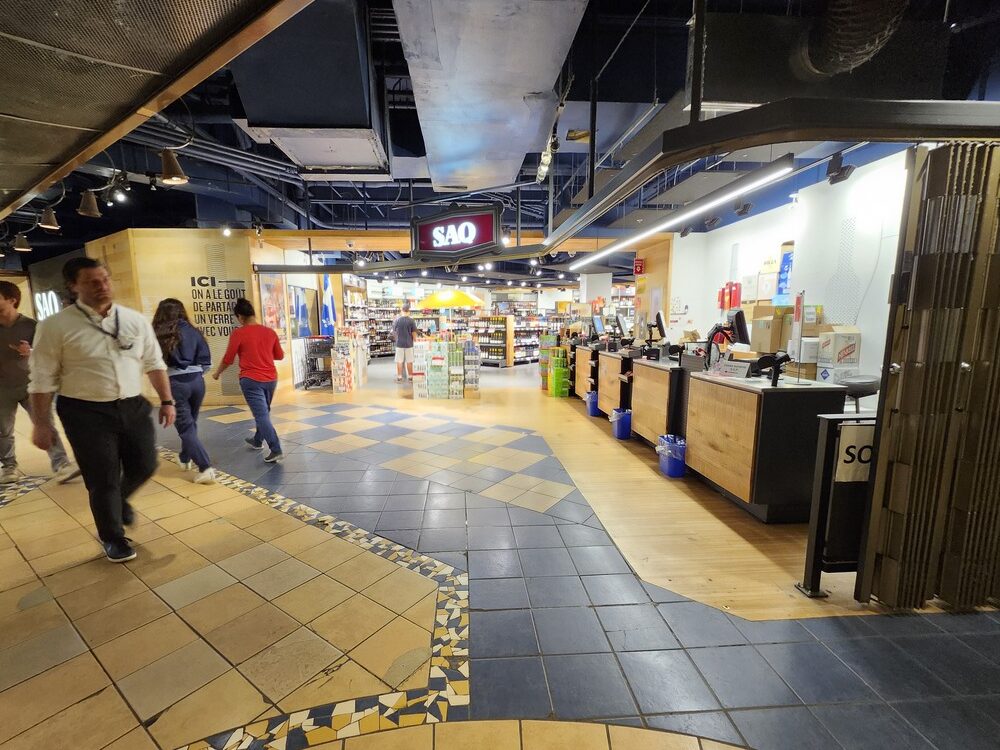
Une mention spéciale pour les boissons alcoolisées : à la SAQ (Société des alcools du Québec), les prix affichés incluent déjà les taxes. Tu paieras donc exactement le prix inscrit, sans surprise. La même logique s’applique à l’essence dans les stations-service, où le prix au litre inclut toutes les taxes. Pour les achats courants pleinement taxables, comme les vêtements, l’électronique ou les repas au restaurant, attends-toi généralement à ajouter environ 15 %. Pour l’alimentation, les livres, le transport et certains autres produits, les règles peuvent être différentes, comme tu vas le voir.
Ce qui est taxé, ce qui ne l’est pas : épicerie, vêtements, livres
Au Québec, un produit ou service peut être taxable (TPS + TVQ), détaxé (aucune des deux taxes) ou soumis à une seule des deux taxes selon des règles précises. Le cas le plus courant pour un nouvel arrivant est la différence entre aliments de base et produits transformés.
Selon Revenu Québec, la plupart des aliments non transformés ou peu transformés vendus en épicerie sont détaxés : fruits et légumes frais, viande, poisson, oeufs, lait, pain traditionnel, etc. En revanche, sont généralement taxables (TPS + TVQ) : les boissons gazeuses, les bonbons, les confiseries, les croustilles, les mets chauds prêts à manger vendus pour consommation immédiate, et les aliments vendus dans des distributeurs automatiques.
Attention, cette frontière n’est pas toujours aussi tranchée qu’elle en a l’air. Un plat préparé vendu froid, hors d’un comptoir où ce type d’aliment est normalement servi chaud, peut être détaxé même s’il est destiné à être réchauffé à la maison : Revenu Québec donne justement l’exemple d’un poulet rôti chaud (taxable) qui devient détaxé une fois refroidi et vendu dans un comptoir réfrigéré. Le mieux est de vérifier la mention sur le reçu, car la règle dépend de la présentation et du point de vente, pas seulement de la nature du produit.
Depuis le 15 juillet 2026, le Québec a par ailleurs retiré la TVQ sur certains aliments vendus notamment en épicerie, comme les portions individuelles de crème glacée, certains biscuits et produits de boulangerie sucrés, desserts, plateaux de fruits ou de légumes, certaines graines et noix salées ou assaisonnées, ainsi que certains mélanges de céréales, noix, graines ou fruits séchés. La TPS fédérale continue généralement de s’appliquer sur ces produits. Cette détaxation partielle ne s’applique toutefois pas de la même façon dans la plupart des restaurants, chez les traiteurs ou dans les distributeurs automatiques, alors mieux vaut ne pas t’attendre au même traitement partout.
Vêtements, livres et services : un régime à part
Les vêtements et les chaussures, pour adultes comme pour enfants, sont généralement soumis à la TPS et à la TVQ. Il y a bien eu, du 14 décembre 2024 au 15 février 2025, un congé fédéral temporaire de TPS qui touchait certains articles pour enfants, mais il s’agissait d’une mesure ponctuelle qui n’est plus en vigueur : ne t’attends pas à une exonération permanente sur les vêtements d’enfants.
Les livres imprimés bénéficient d’un traitement particulier, mais partiel : un livre neuf avec ISBN est détaxé de TVQ (0 %), mais la TPS fédérale de 5 % reste applicable. Un livre affiché à 30 $ te coûtera donc environ 31,50 $, et non 30 $ pile. Les livres numériques, eux, sont généralement taxables à la fois pour la TPS et la TVQ, car ils sont considérés comme des services électroniques.
Autre point pratique : les services (coiffeur, plombier, avocat) sont généralement taxables TPS + TVQ. Les services de transport en commun, comme les autobus et le métro de la STM, ainsi que les traversiers, ne sont soumis ni à la TPS ni à la TVQ. En revanche, la plupart des autres transports de passagers, comme l’autocar, le train, l’avion ou le taxi, sont taxables, même si les taxes sont parfois déjà comprises dans le prix affiché, comme c’est le cas pour le taxi.
| Type de produit | TPS | TVQ |
|---|---|---|
| Fruits, légumes, viande, poisson, oeufs, lait, pain traditionnel | Non | Non |
| Boissons gazeuses, bonbons, croustilles, plats chauds prêts à manger | Oui | Oui |
| Certains biscuits, muffins, pâtisseries et desserts en petites quantités (depuis le 15 juillet 2026) | Oui (généralement) | Non |
| Vêtements et chaussures (adultes et enfants) | Oui | Oui |
| Livre imprimé avec ISBN | Oui | Non |
| Livre numérique | Oui (généralement) | Oui (généralement) |
| Transport en commun et traversier | Non | Non |
| Autocar, train, avion | Oui | Oui |
| Taxi | Incluses dans le tarif | Incluses dans le tarif |
| Alcool à la SAQ, essence | Prix déjà taxes incluses | Prix déjà taxes incluses |
Le réflexe à adopter : multiplier par 1,15
La méthode la plus répandue chez les Québécois pour estimer le prix total d’un achat pleinement taxable est d’une simplicité désarmante : multiplier le prix affiché par 1,15. Si un téléviseur est étiqueté à 800 $, compte environ 920 $ en sortant le portefeuille. Pour un panier d’épicerie dont les articles taxables totalisent 50 $ (hors aliments de base), ajoute mentalement 7,50 $.
Pourquoi 1,15 et non 1,14975 ? D’abord, cela simplifie énormément le calcul mental. Ensuite, l’écart est négligeable au quotidien : sur 100 $, l’approximation coûte à peine 2,5 cents de plus. L’important est d’avoir un ordre de grandeur fiable, surtout quand tu gères un budget serré.
Quelques repères rapides, pour un article pleinement taxable :
- 10 $ HT → environ 11,50 $ TTC
- 50 $ HT → environ 57,50 $
- 100 $ HT → environ 115 $
- 250 $ HT → environ 287,50 $
Si tu veux être plus précis, retiens que 15 % d’un montant s’obtient en prenant 10 % + 5 %. Par exemple, pour 80 $ : 10 % = 8 $, 5 % = 4 $, total 12 $ de taxes, donc 92 $ TTC. Ou utilise simplement la calculatrice de ton téléphone en composant le prix x 1,14975. Mais garde en tête que ce raccourci ne vaut que pour les produits pleinement taxables : pour un livre (TPS seulement) ou un aliment détaxé, il ne s’applique pas.
Une autre astuce de terrain : quand tu fais des courses où cohabitent aliments détaxés et produits taxables, essaie de séparer mentalement ce qui est taxable. Si ton panier contient des carottes (aucune taxe) et un paquet de chips (TPS + TVQ), seule la chips verra son prix gonflé. Pour éviter les écarts à la caisse, les applications de budget des banques québécoises ou même un petit tableau dans le mémo du téléphone peuvent t’aider à suivre tes dépenses réelles.
Enfin, sache que les taxes de vente ne sont pas seulement un casse-tête : il existe des aides pour en compenser une partie. Au fédéral, ce qui s’appelait auparavant le crédit pour la TPS/TVH a été remplacé, depuis juillet 2026, par l’Allocation canadienne pour l’épicerie et les besoins essentiels, versée trimestriellement aux personnes admissibles selon des règles similaires. Au provincial, le crédit d’impôt pour solidarité de Revenu Québec suit des conditions distinctes : une personne ayant le statut de résident temporaire doit notamment avoir habité au Canada pendant les 18 derniers mois pour y avoir droit, et les demandeurs d’asile n’y sont généralement pas admissibles selon les règles actuelles. Vérifie ton admissibilité au cas par cas plutôt que de présumer que ces crédits s’appliquent automatiquement à ta situation.
En conclusion
Avec le temps, le réflexe du 1,15 deviendra aussi naturel que de regarder à gauche avant de traverser. Tu ne verras plus les étiquettes de la même manière, et le choc initial s’estompera. En attendant, retiens surtout que les taxes s’additionnent simplement (TPS + TVQ sur le même prix hors taxes) et que certaines catégories de produits, comme les livres ou certains aliments, suivent des règles à part : tes courses au Québec te sembleront déjà bien plus prévisibles.
FAQ
Comment calcule-t-on la TPS et la TVQ au Québec ?
Les deux taxes s’appliquent séparément au même prix de vente hors taxes : 5 % de TPS et 9,975 % de TVQ, pour un total de 14,975 %. Elles ne se calculent pas l’une sur l’autre.
Comment calculer rapidement le prix final d’un article pleinement taxable au Québec ?
Multiplie le prix affiché par 1,15. C’est une approximation très proche du calcul exact (1,14975), largement suffisante pour un usage quotidien.
Quels aliments ne sont pas taxés au Québec ?
Les aliments non transformés ou peu transformés comme les fruits, légumes, viande, poisson, oeufs, lait et pain traditionnel sont détaxés. Depuis le 15 juillet 2026, certains biscuits, muffins, pâtisseries et desserts en petites quantités sont aussi exemptés de TVQ, mais restent généralement soumis à la TPS.
Les vêtements sont-ils taxés au Québec ?
Oui, les vêtements et chaussures sont généralement taxables, aussi bien pour les adultes que pour les enfants.
Un livre imprimé est-il totalement exempt de taxes ?
Non : un livre avec ISBN est exempt de TVQ, mais la TPS de 5 % reste applicable. Un livre à 30 $ coûte donc environ 31,50 $.
Existe-t-il une aide pour compenser les taxes payées ?
Oui. Au fédéral, l’Allocation canadienne pour l’épicerie et les besoins essentiels (qui a remplacé le crédit pour la TPS/TVH) est versée trimestriellement selon la déclaration de revenus. Au provincial, le crédit d’impôt pour solidarité suit ses propres conditions d’admissibilité, notamment une durée de résidence minimale pour les résidents temporaires.